

PSAK 118 Efektif 1 Januari 2027
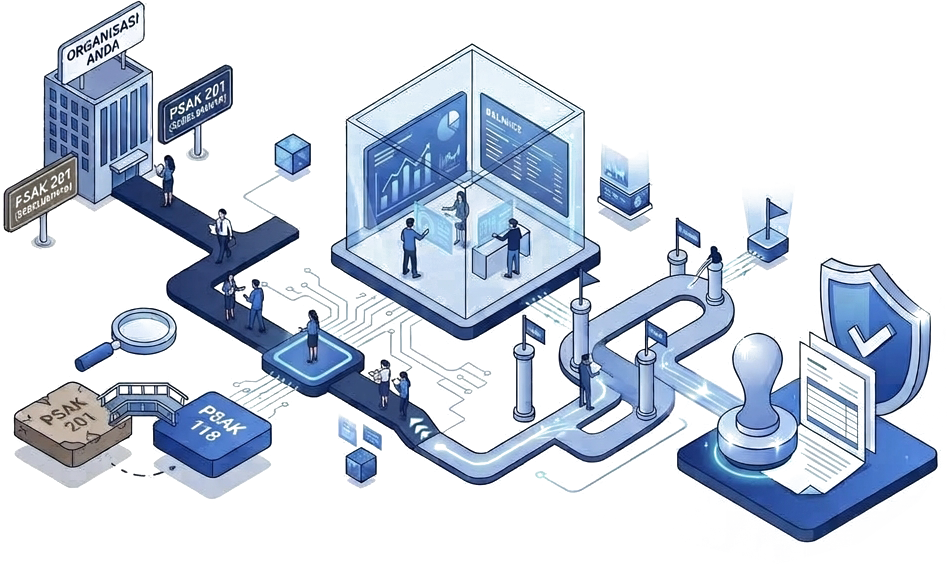
Siapkan Organisasi Anda Menghadapi PSAK 118
Perubahan Mendasar dalam Penyajian Laporan Keuangan
DSAK IAI telah mengesahkan PSAK 118: Penyajian dan Pengungkapan dalam Laporan Keuangan pada 28 Mei 2025. Standar ini mengadopsi IFRS 18 dan menggantikan PSAK 201 untuk periode pelaporan tahunan yang dimulai pada atau setelah 1 Januari 2027. PSAK 118 tidak mengubah nilai pendapatan dan beban yang telah diakui. Yang berubah adalah cara angka tersebut dikelompokkan, disubtotalkan, dan diungkapkan. Karena itu, pekerjaan utama transisi ini terletak pada klasifikasi dan pengungkapan, bukan perhitungan ulang transaksi.
How It Works
PSAK 201 vs PSAK 118
| Aspek | PSAK 201 | PSAK 118 |
|---|---|---|
| Adopsi | IAS 1 | IFRS 18 |
| Struktur laba rugi | Relatif fleksibel, tanpa kategori dan subtotal wajib | Wajib 5 kategori dan subtotal baru |
| Ukuran kinerja manajemen | Tidak diatur secara khusus | Wajib diungkapkan sebagai UKTM dengan rekonsiliasi |
| Agregasi/disagregasi | Bersifat umum | Kriteria lebih spesifik |
| Laporan arus kas (metode tidak langsung) | Titik awal: laba sebelum pajak | Titik awal: laba (rugi) operasi |
| Tanggal efektif | Berlaku hingga periode 2026 | Mulai 1 Januari 2027 |
Dampak bagi Organisasi
Dampak Penerapan yang Perlu Diantisipasi
Layanan Kami
Layanan Konsultasi PSAK 118
Metodologi
Metodologi 90 Hari Berbasis PDCA
Kerangka Plan-Do-Check-Action kami terapkan sebagai mekanisme professional challenge berlapis. Setiap posisi akuntansi diuji kembali sebelum difinalisasi pada tahap berikutnya.

Keluaran (Deliverables)
Hasil yang Anda Terima.
Pendekatan Profesional
Prinsip Kerja Kami
Tim Ahli
Tim Ahli Kami
Seluruh tenaga ahli memiliki kualifikasi profesi akuntansi dan tunduk pada Kode Etik Profesi Akuntan Indonesia yang diterbitkan IAI.
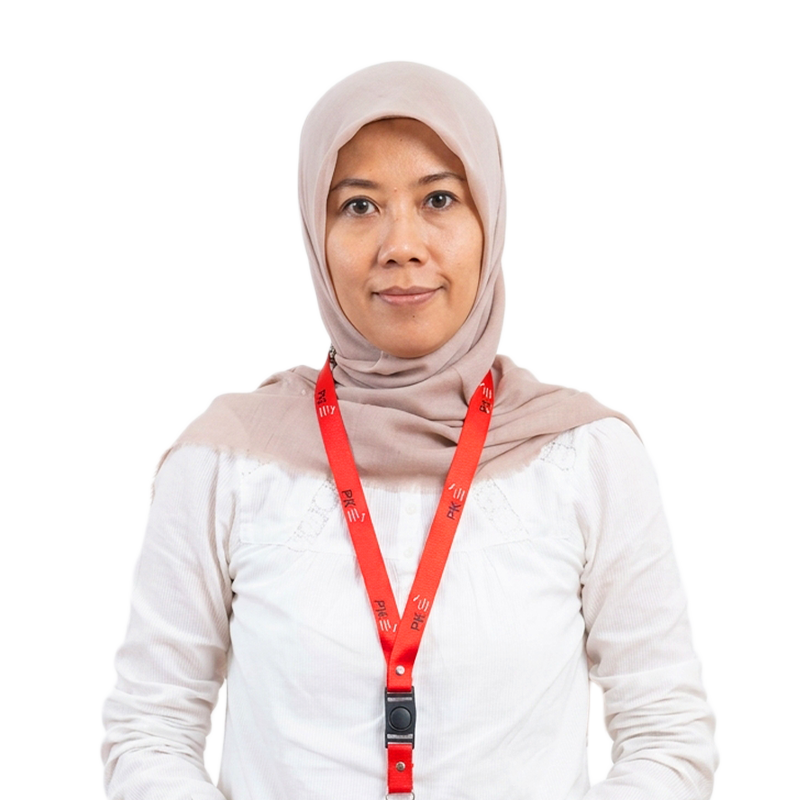
Dr. Lita Dharmayuni, M.E., Ak., CA
Team Leader / Chief Consultant
Doktor Ilmu Akuntansi Universitas Indonesia dan dosen tetap FEB Universitas Pancasila. Turut menyusun pengkinian POJK 51/2017 tentang Keuangan Berkelanjutan bersama Prospera dan OJK.
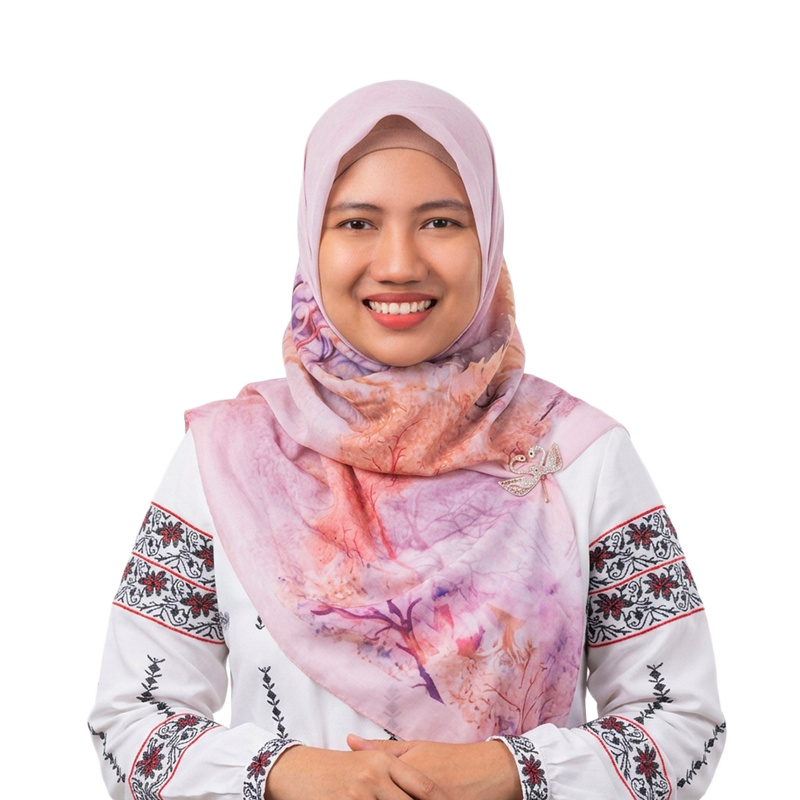
Khalida Utami, S.E., M.Sc., CIBA
Senior Accounting Specialist
Magister Ilmu Akuntansi Universitas Gadjah Mada dan kandidat doktor Universitas Indonesia. Asesor BNSP Teknisi Akuntansi Madya serta dosen tetap FEB Universitas Pancasila.

Dr. Herlan, S.E., M.Si., M.Bus., CRP., CACP
Financial & System Analyst
Doktor Universitas Indonesia dan Master of Business Victoria University, Melbourne. Berpengalaman sebagai Komite Audit, antara lain di PT Angkasa Pura Hotel dan PT IAS Property Indonesia.
Mela Amelia, S.Si., M.Ak.
Associate Consultant
Magister Akuntansi Universitas Indonesia berlatar belakang Statistika Universitas Padjadjaran. Bersertifikasi Manajemen Risiko Perbankan BNSP dan turut menyusun pengkinian POJK 51/2017.
FAQ
Temukan Jawaban untuk Pertanyaan Anda.
Kapan PSAK 118 mulai berlaku?
Untuk periode pelaporan tahunan yang dimulai pada atau setelah 1 Januari 2027. Penerapan dini diperkenankan.
Apakah PSAK 118 mengubah nilai laporan keuangan?
Tidak. PSAK 118 merupakan standar penyajian dan pengungkapan. Nilai yang telah diakui berdasarkan PSAK lain tidak berubah; yang berubah adalah pengelompokan dan penyajiannya.
Apakah laporan tahun sebelumnya perlu disajikan ulang?
Ya. Sesuai PSAK 25, informasi komparatif umumnya disajikan kembali secara retrospektif, kecuali dinyatakan tidak praktis.
Berapa lama program pendampingan berlangsung?
Program gap analysis, simulasi, dan pendampingan dilaksanakan selama 90 hari kalender sejak Surat Perintah Mulai Kerja.
Siapa saja yang perlu terlibat dalam organisasi?
Manajemen/direksi, divisi akuntansi dan keuangan, divisi TI, SPI/audit internal, serta entitas anak bagi perusahaan berbentuk grup.
Siap Melangkah Menuju Transformasi Digital?
© 2026 – B One Corporation.